Der Lifecycle-Ansatz: Warum die günstigste Anlage oft die teuerste ist
Total Cost of Ownership für Gebäudetechnik: was wirklich zählt
Wer Gebäudetechnik beschafft, entscheidet in den meisten Fällen auf Basis des Angebotspreises. Das ist verständlich: Die Investitionskosten sind sichtbar, vergleichbar und budgetierbar. Was danach kommt, bleibt dagegen oft im Ungefähren. Betriebskosten, Wartungsaufwand, Störungsrisiken und schliesslich die Entsorgung tauchen in keiner Offerte auf und werden selten systematisch berechnet.
Genau hier liegt das Problem. In der Gebäudetechnik, ob Heizung, Lüftung, Kälte oder Gebäudeautomation, fallen die grössten Kosten nicht beim Kauf an, sondern über die gesamte Nutzungsdauer. Wer das nicht einplant, trifft Entscheidungen auf Basis eines Bruchteils der tatsächlichen Kosten. Dieser Artikel zeigt, was Total Cost of Ownership für HLKS und GA bedeutet, wo die grössten Kostentreiber liegen, wie man eine Lebenszyklusrechnung aufbaut und was eine Fehlentscheidung langfristig kostet.
Was Total Cost of Ownership für Gebäudetechnik bedeutet
Total Cost of Ownership, kurz TCO, ist kein neues Konzept. Es beschreibt die Summe aller Kosten, die über die gesamte Nutzungsdauer eines Produkts oder Systems anfallen. In der Gebäudetechnik ist der Begriff zwar bekannt, wird aber selten konsequent angewendet.
Die KBOB (Koordinationskonferenz der Bau- und Liegenschaftsorgane der öffentlichen Bauherren) hat Methoden zur Lebenszykluskosten-Berechnung für Gebäude erarbeitet. Die ISO 15686 legt international fest, wie Lebenszyklusphasen für Bauwerke und ihre technischen Systeme definiert und berechnet werden. Die SIA 112/1 verankert die Lebenszyklusbetrachtung als Grundlage nachhaltigen Bauens. All diese Grundlagen kommen zum selben Schluss: Die Anschaffungskosten sind nur ein Teil des Bildes, und in der Gebäudetechnik oft nicht einmal der grösste.
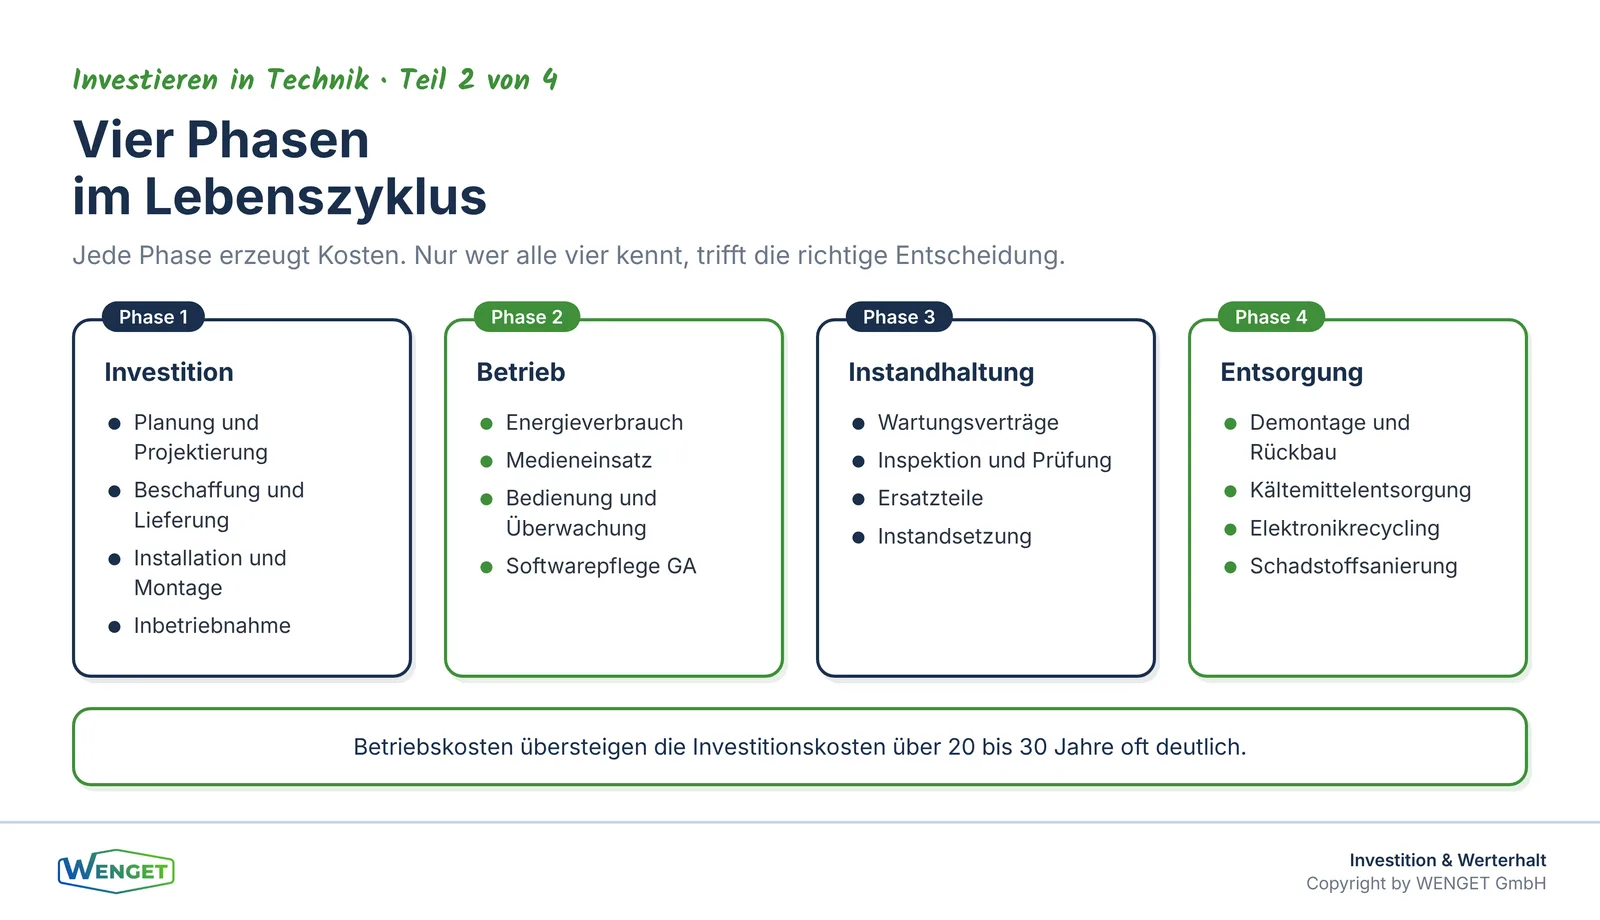
Für HLKS und GA lassen sich vier Kostenphasen unterscheiden. Erstens die Investitionskosten: Planung, Beschaffung, Installation und Inbetriebnahme. Zweitens die Betriebskosten: Energie, Medien, Bedienung und laufende Überwachung. Drittens die Instandhaltungskosten: Wartung, Inspektion, Instandsetzung und Ersatz von Komponenten. Viertens die Entsorgungskosten: Demontage, Rückbau, Entsorgung und allfällige Schadstoffsanierung.
In der Praxis zeigt sich, dass die Betriebskosten über eine typische Nutzungsdauer von 20 bis 30 Jahren die Investitionskosten oft deutlich übersteigen. Das gilt besonders für energieintensive Anlagen wie Kältemaschinen, Lüftungsanlagen und Heizungssysteme. Aber auch bei der Gebäudeautomation entstehen über den Lebenszyklus erhebliche Kosten durch Softwarepflege, Schnittstellen-Updates, Schulungen und den Ersatz von Steuerungskomponenten.
Wo die grössten Folgekosten entstehen
Die Kostentreiber im Lebenszyklus sind nicht gleichmässig verteilt. Es gibt einige wenige Positionen, die den Grossteil der Gesamtkosten ausmachen. Wer diese kennt, kann gezielt gegensteuern.
Energieverbrauch. Bei Heizungs-, Lüftungs- und Kälteanlagen ist der Energieverbrauch der mit Abstand grösste Kostenfaktor über den Lebenszyklus. Eine Anlage, die im Betrieb ineffizient arbeitet, erzeugt Jahr für Jahr Mehrkosten. Diese summieren sich über 20 Jahre zu Beträgen, die ein Vielfaches der ursprünglichen Investitionsdifferenz ausmachen können. Energieeffizienz ist deshalb kein Komfortmerkmal, sondern ein finanzieller Kernparameter.
Wartung und Inspektion. Anlagen, die schwer zugänglich, schlecht dokumentiert oder mit proprietären Komponenten ausgestattet sind, verursachen höhere Wartungskosten. Wenn für jede Inspektion ein Spezialist des Originalherstellers beigezogen werden muss, entfällt der Wettbewerb unter Serviceanbietern. Das treibt die Kosten über die gesamte Nutzungsdauer.
Störungen und Ausfälle. Günstigere Komponenten haben oft kürzere Lebenszyklen und höhere Ausfallraten. Jede ungeplante Störung verursacht nicht nur Reparaturkosten, sondern auch Folgekosten durch Betriebsunterbrüche, Komforteinbussen und im schlimmsten Fall Schäden an Gebäude oder Nutzung. In Spitälern, Rechenzentren oder Produktionsbetrieben können diese Folgekosten die Reparaturkosten um ein Vielfaches übersteigen.
Softwarepflege und Systemintegration. In der Gebäudeautomation entstehen erhebliche Kosten durch Softwareupdates, Lizenzgebühren, Schnittstellenpflege und den Ersatz von Steuerungskomponenten, deren Hersteller die Unterstützung einstellt. Proprietäre Systeme binden den Betreiber an einen einzigen Anbieter und schaffen damit eine strukturelle Abhängigkeit, die sich in den Folgekosten niederschlägt. Mehr dazu zeigt unser Artikel «Warum proprietäre Gebäudeautomation ein Risiko für Ihre Liegenschaft ist».
Entsorgung und Rückbau. Kältemittel, Dämmstoffe, Elektronikkomponenten und Steuerungssysteme unterliegen Entsorgungsvorschriften. Wer bei der Beschaffung auf günstige Materialien oder veraltete Technologien setzt, kann am Ende der Nutzungsdauer mit erheblichen Entsorgungskosten konfrontiert werden. Dieser Aspekt wird in der Investitionsentscheidung fast immer vernachlässigt.
Typische Fehlentscheidungen durch reinen Preiswettbewerb
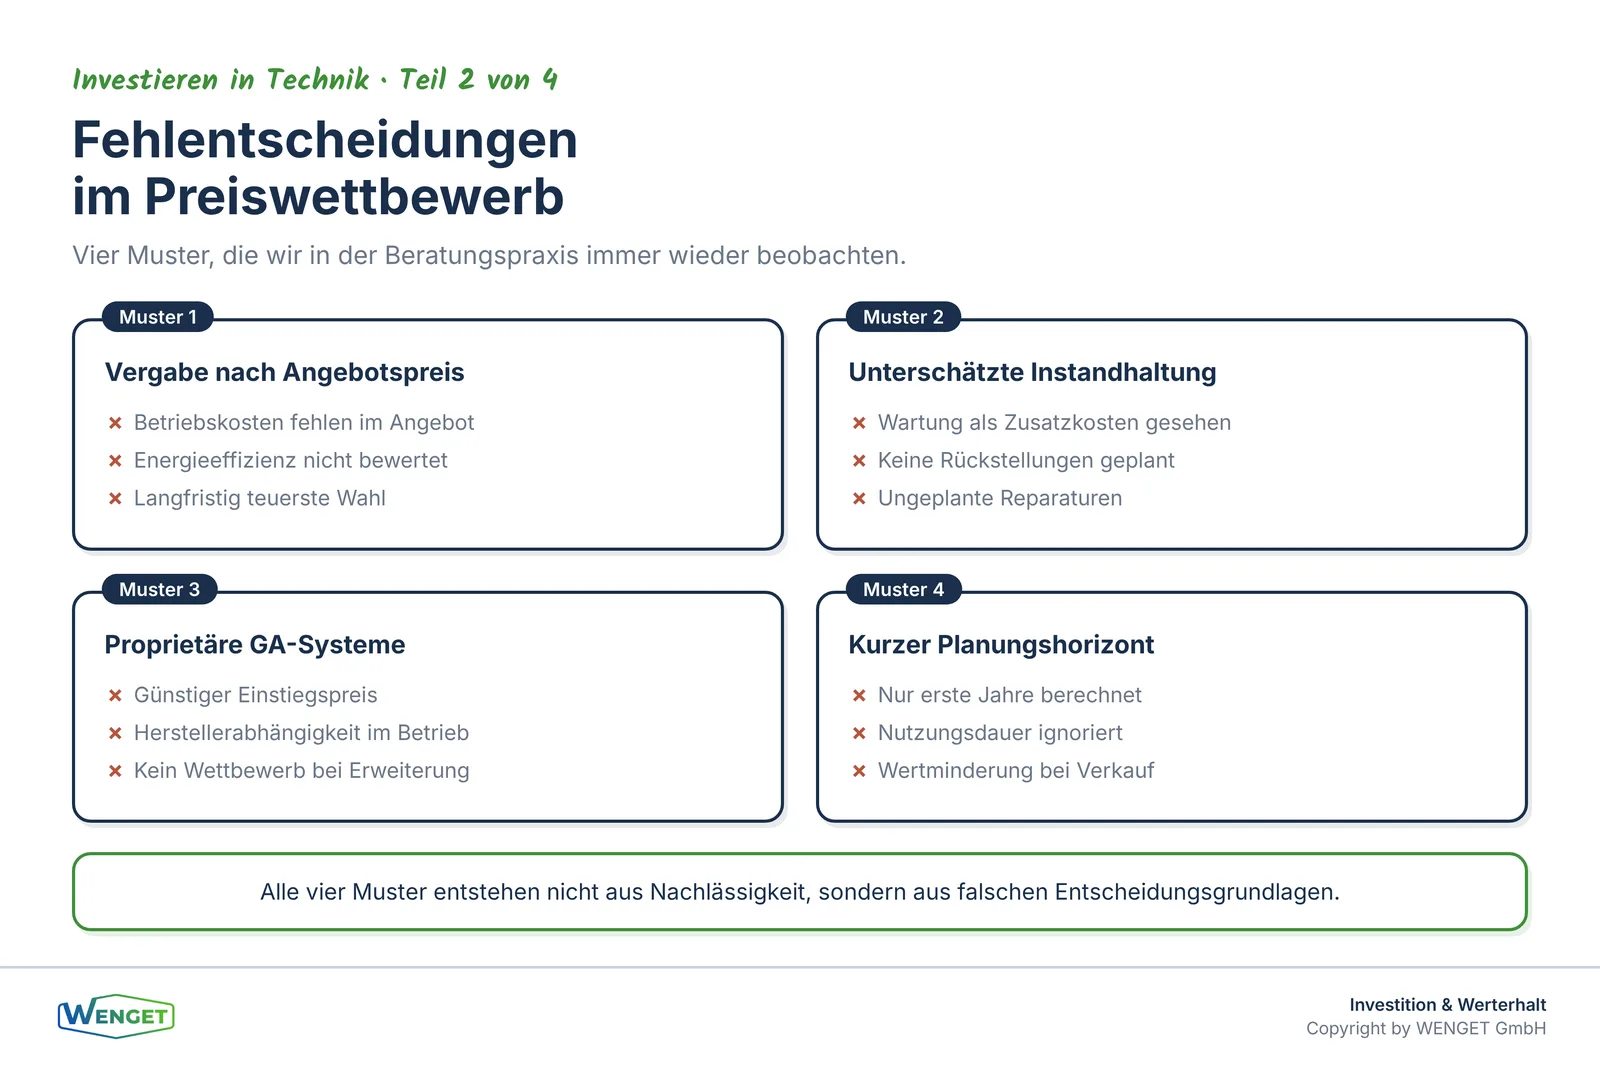
Wir beobachten in unserer Beratungspraxis immer wieder dieselben Muster. Sie entstehen nicht aus Nachlässigkeit, sondern aus einer Entscheidungslogik, die auf den falschen Grössen basiert.
Das häufigste Muster ist die Vergabe nach dem niedrigsten Angebotspreis ohne Bewertung der Betriebskosten. Zwei Angebote für eine Lüftungsanlage können sich im Investitionspreis um einen nennenswerten Betrag unterscheiden. Wenn das günstigere Angebot aber eine schlechtere Wärmerückgewinnung, höhere Druckverluste oder eine aufwendigere Wartungsstruktur aufweist, kann es über den Lebenszyklus das teurere sein. Diese Rechnung wird selten gemacht, weil die Betriebskosten nicht im Angebot stehen.
Ein zweites Muster ist die Unterschätzung der Instandhaltungskosten. Anlagen werden oft mit dem Gedanken beschafft, dass sie «einfach laufen» werden. Wartungsverträge werden als Zusatzkosten wahrgenommen, nicht als Teil der Gesamtrechnung. Wenn dann nach einigen Jahren ungeplante Reparaturen anfallen, wird das als Pech gewertet, nicht als vorhersehbare Konsequenz einer Entscheidung.
Ein drittes Muster betrifft die Gebäudeautomation im Besonderen: die Wahl eines proprietären Systems wegen eines günstigeren Einstiegspreises. Was kurzfristig spart, schafft langfristig eine Abhängigkeit. Erweiterungen, Anpassungen und Integrationen müssen beim Originalhersteller oder seinem Vertriebspartner eingekauft werden. Der Wettbewerb entfällt, und die Preise steigen entsprechend. Wir haben Anlagen analysiert, bei denen die kumulierten Mehrkosten durch Herstellerabhängigkeit die ursprüngliche Investitionsdifferenz um ein Mehrfaches überstiegen haben.
Ein viertes Muster ist die fehlende Berücksichtigung der Nutzungsdauer. Wer eine Anlage mit einer geplanten Nutzungsdauer von 25 Jahren beschafft, aber nur die ersten fünf Jahre in der Rechnung hat, trifft systematisch falsche Entscheidungen. Das gilt besonders für Investoren mit kurzfristigen Renditezielen, die das Objekt vor dem Ende der technischen Nutzungsdauer veräussern wollen. Auch dann schlagen sich schlechte Anlagen im Wert nieder, nämlich bei der Due Diligence und im Kaufpreis.
Wie man Lebenszykluskosten in der Investitionsentscheidung einplant
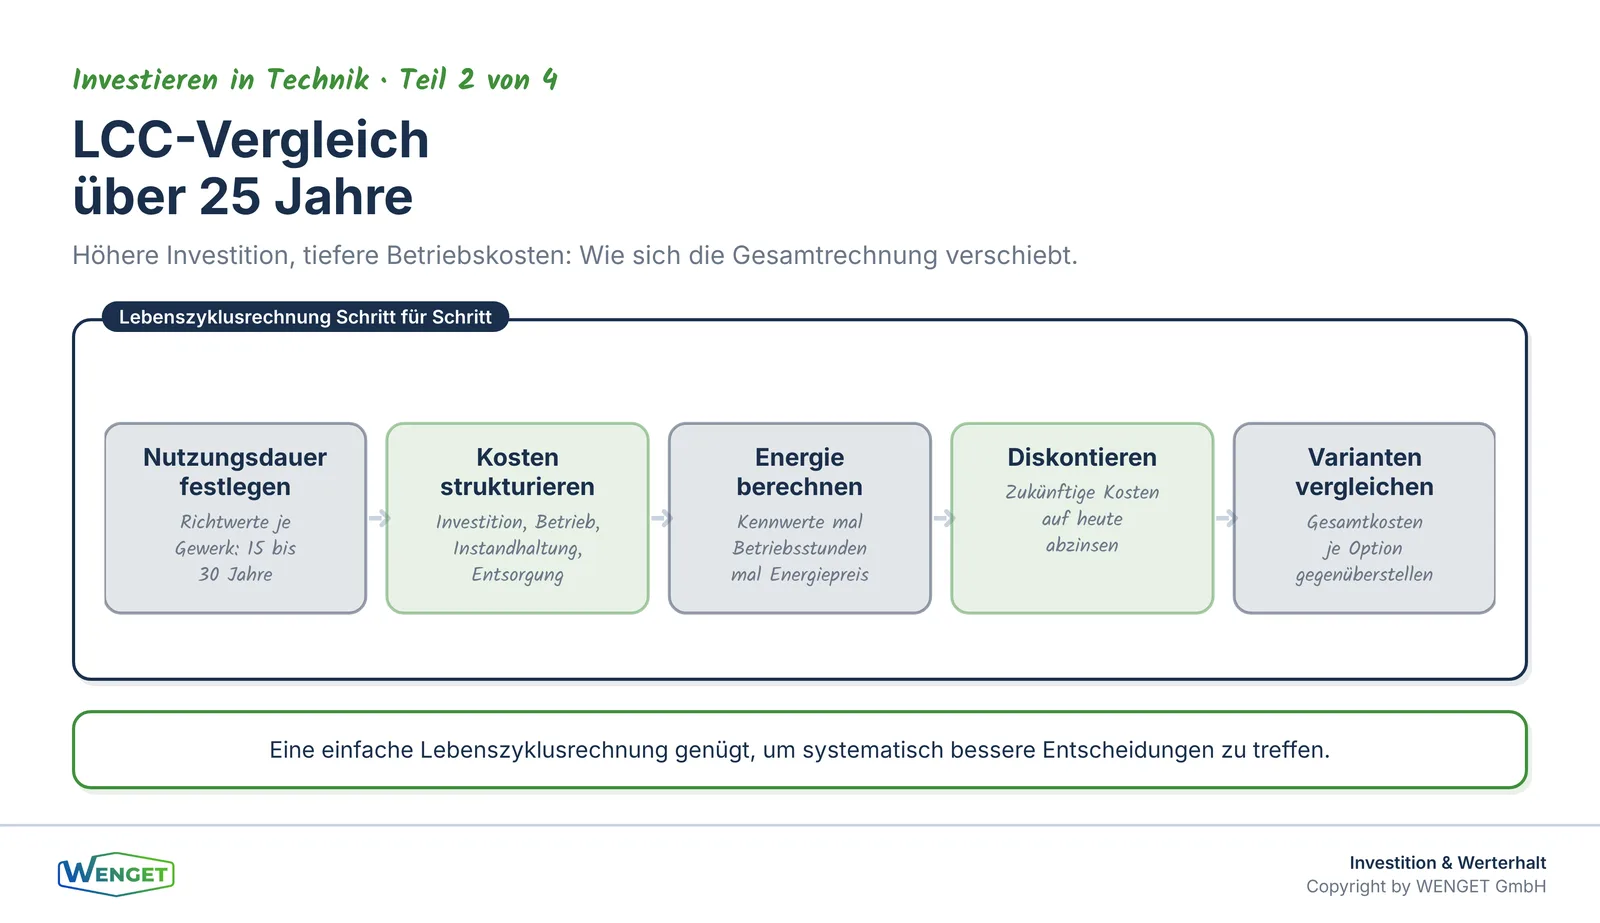
Eine Lebenszykluskosten-Berechnung (LCC, Life Cycle Cost) muss keine komplexe Modellierung sein. Sie braucht aber eine klare Struktur und realistische Annahmen. Wir beschreiben hier die wesentlichen Schritte, wie wir sie in unserer Beratungspraxis anwenden.
Schritt 1: Nutzungsdauer festlegen. Für jedes Gewerk gibt es anerkannte Richtwerte. Heizungsanlagen haben typischerweise eine Nutzungsdauer von 20 bis 25 Jahren, Lüftungsanlagen von 20 bis 30 Jahren, Kältemaschinen von 15 bis 20 Jahren, Automationssysteme von 15 bis 20 Jahren. Diese Werte sind in der Fachliteratur und in den KBOB-Unterlagen dokumentiert. Sie bilden den Zeithorizont der Rechnung.
Schritt 2: Kostenpositionen strukturieren. Für jede Variante werden die vier Kostenphasen erfasst: Investition, Betrieb, Instandhaltung, Entsorgung. Betriebskosten umfassen Energie, Medien und Bedienung. Instandhaltungskosten umfassen Wartungsverträge, Inspektionen, Ersatzteile und grössere Instandsetzungen. Entsorgungskosten umfassen Demontage und Materialentsorgung.
Schritt 3: Energiekosten berechnen. Für energieintensive Anlagen ist die Energiekostenberechnung der wichtigste Schritt. Ausgangspunkt sind die technischen Kennwerte der Anlage (Leistungsaufnahme, Jahresarbeitszahl, Wirkungsgrad) und die erwarteten Betriebsstunden. Daraus ergibt sich der Jahresenergieverbrauch, der mit dem Energiepreis multipliziert wird. Für eine Lebenszyklusrechnung empfiehlt es sich, mit einem moderaten Energiepreis-Szenario zu rechnen und keine spekulativen Preissteigerungen einzubauen.
Schritt 4: Diskontierung. Zukünftige Kosten haben heute einen anderen Wert als heutige Kosten. Eine seriöse Lebenszyklusrechnung diskontiert die zukünftigen Kosten auf den heutigen Zeitpunkt. Der Diskontierungssatz sollte dem Kontext entsprechen. Das Bundesamt für Energie (BFE) gibt in seinen Unterlagen zur Wirtschaftlichkeit von Energiemassnahmen Hinweise zu angemessenen Diskontierungssätzen.
Schritt 5: Varianten vergleichen. Mit einer einheitlichen Methode lassen sich verschiedene Angebote oder Technologievarianten direkt vergleichen. Der Vergleich zeigt, welche Variante über den gesamten Lebenszyklus die günstigste ist, nicht nur beim Kauf.
Ein Rechenbeispiel zur Veranschaulichung
Das folgende Beispiel ist ein vereinfachtes Rechenbeispiel zur Veranschaulichung der Methode. Es verwendet keine realen Projektdaten und dient ausschliesslich der Illustration.
Angenommen, zwei Lüftungsanlagen stehen zur Auswahl. Anlage A kostet in der Investition 20 Prozent mehr als Anlage B. Anlage A hat jedoch eine bessere Wärmerückgewinnung und einen geringeren spezifischen Ventilatorverbrauch. Anlage B ist günstiger in der Anschaffung, verbraucht aber im Betrieb mehr Energie.
| Kostenposition | Anlage A | Anlage B |
|---|---|---|
| Investitionskosten | höher | tiefer |
| Jährliche Energiekosten | tiefer | höher |
| Jährliche Wartungskosten | vergleichbar | vergleichbar |
| Nutzungsdauer | 25 Jahre | 25 Jahre |
| Gesamtkosten (undiskontiert) | tiefer | höher |
Wenn die jährliche Energiekostendifferenz über 25 Jahre summiert wird, übersteigt sie die ursprüngliche Investitionsdifferenz in vielen realen Fällen deutlich. Das bedeutet: Anlage A ist trotz höherem Kaufpreis die wirtschaftlichere Wahl. Dieses Ergebnis ist keine Ausnahme, sondern in der Gebäudetechnik die Regel.
Das Beispiel lässt sich auf Heizungsanlagen, Kältemaschinen und Automationssysteme übertragen. Die Grössenordnungen variieren, die Logik bleibt dieselbe.
Was eine Fehlentscheidung langfristig kostet
Eine Fehlentscheidung bei der Beschaffung von Gebäudetechnik ist selten sofort sichtbar. Die Kosten entstehen schleichend, über Jahre und Jahrzehnte. Das macht sie so gefährlich.
Im ersten Jahr nach der Inbetriebnahme läuft die Anlage meist problemlos. Garantie und Gewährleistung decken allfällige Mängel. Die Betriebskosten sind noch nicht kumuliert. Wer die Entscheidung getroffen hat, sieht keine unmittelbaren Konsequenzen.
Ab dem dritten bis fünften Jahr beginnen die Unterschiede sichtbar zu werden. Anlagen mit schlechter Energieeffizienz haben bis dahin bereits erhebliche Mehrkosten verursacht. Anlagen mit ungünstiger Wartungsstruktur zeigen erste Probleme. Proprietäre Systeme beginnen, ihre Abhängigkeitskosten zu entfalten, wenn Erweiterungen oder Anpassungen nötig werden.
Ab dem zehnten Jahr sind die Konsequenzen einer Fehlentscheidung oft nicht mehr rückgängig zu machen, ohne erhebliche Zusatzinvestitionen. Eine Anlage, die zu früh ersetzt werden muss, weil sie technisch überholt oder nicht mehr wartbar ist, verursacht nicht nur Entsorgungskosten, sondern auch eine neue Investitionsrunde vor dem Ende der geplanten Nutzungsdauer. Das ist der teuerste Ausgang einer Fehlentscheidung.
Für Investoren und Portfolioeigentümer kommt ein weiterer Aspekt hinzu: der Einfluss auf den Liegenschaftswert. Schlecht gewartete, ineffiziente oder technisch veraltete Gebäudetechnik wirkt sich auf den Ertragswert aus. Bei einer Transaktion oder Refinanzierung wird die technische Due Diligence immer detaillierter. Anlagen mit hohen Restrisiken oder kurzer Restnutzungsdauer werden wertmindernd berücksichtigt. Was beim Kauf gespart wurde, kann beim Verkauf mehrfach verloren gehen.
Wir haben in unserer Beratungspraxis Liegenschaften analysiert, bei denen die technische Gebäudeausrüstung aufgrund von Fehlentscheidungen in der Beschaffung einen erheblichen Sanierungsstau aufgebaut hatte. Die Kosten zur Behebung dieses Staus lagen in jedem Fall deutlich über dem, was eine bessere Ausgangsentscheidung gekostet hätte. Dieser Zusammenhang ist auch Thema unseres Artikels «Was schlechte Gebäudeautomation wirklich kostet».
Praktische Empfehlungen für Investoren und Bauherren
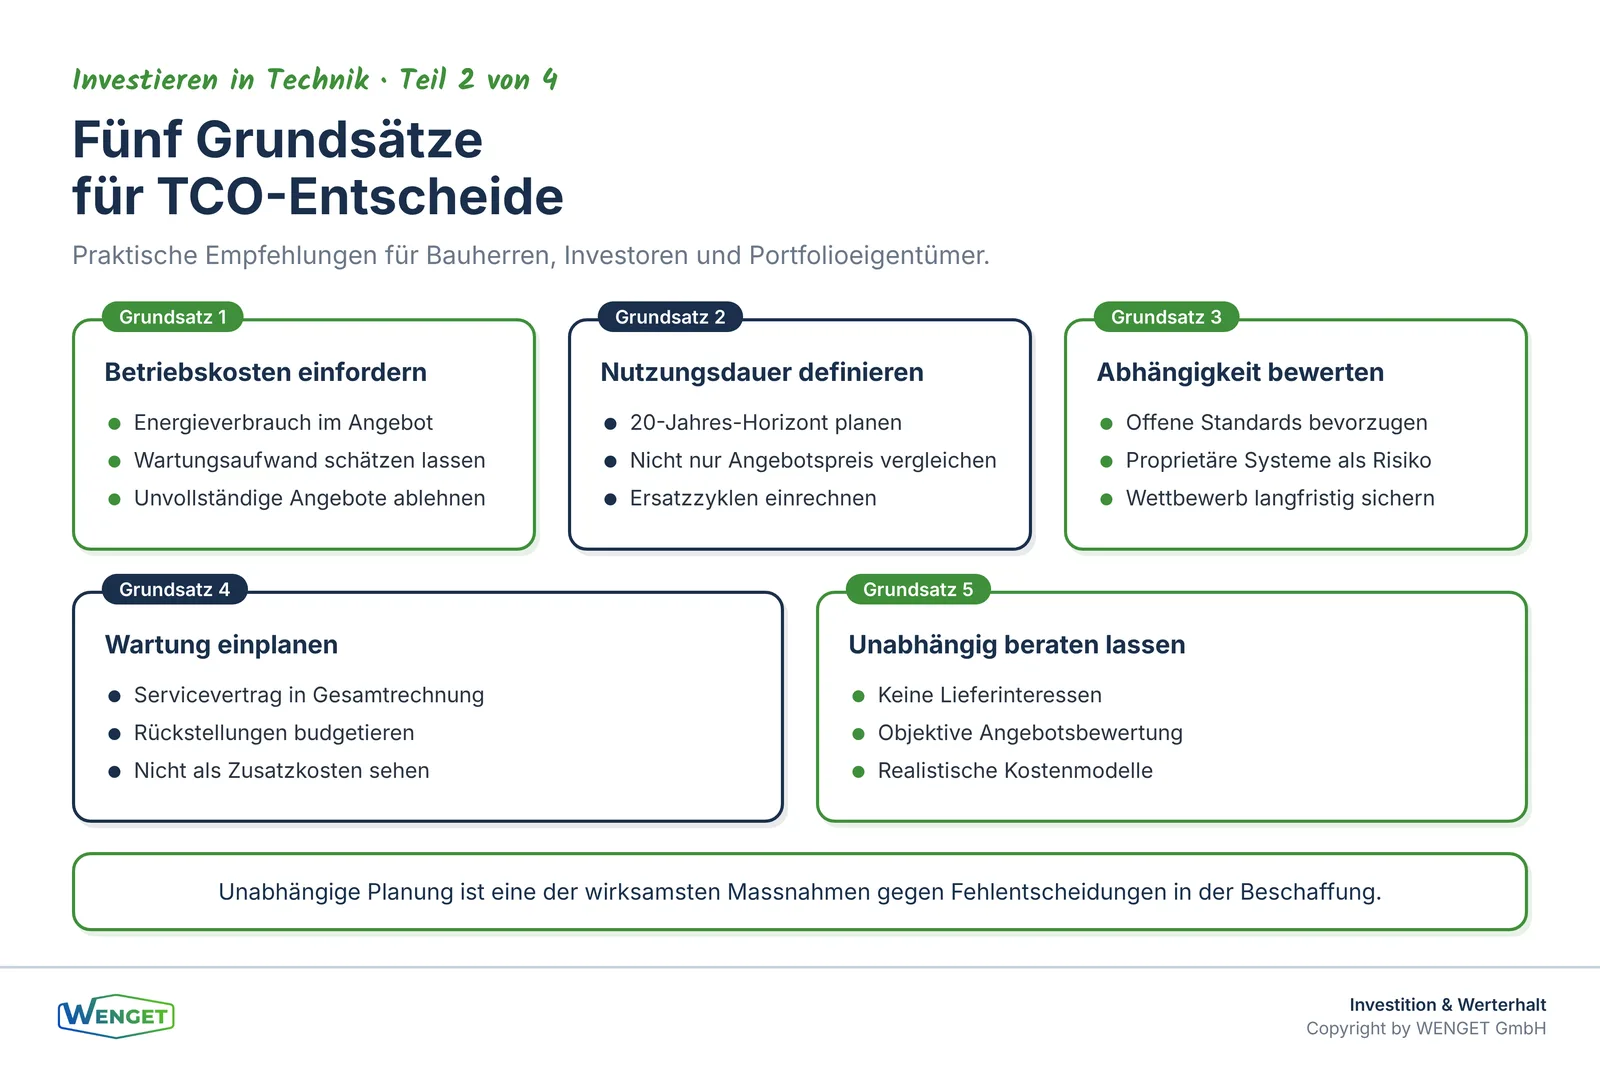
Eine Lebenszyklusbetrachtung muss nicht aufwendig sein, um wirksam zu sein. Einige einfache Grundsätze helfen, systematisch bessere Entscheidungen zu treffen.
Erstens: Verlangen Sie von Planern und Anbietern eine Schätzung der Betriebskosten. Wer keine Angaben zu Energieverbrauch, Wartungsaufwand und Ersatzteilkosten machen kann oder will, liefert ein unvollständiges Angebot.
Zweitens: Definieren Sie die Nutzungsdauer als Planungsparameter. Wenn Sie eine Anlage für 20 Jahre beschaffen, sollte die Entscheidung auch auf einem 20-Jahres-Horizont basieren, nicht auf dem Angebotspreis des ersten Jahres.
Drittens: Bewerten Sie Herstellerabhängigkeit als Risiko. Proprietäre Systeme, fehlende Dokumentation und mangelnde Interoperabilität sind keine technischen Details, sondern finanzielle Risiken. Offene Standards wie BACnet in der Gebäudeautomation oder hydraulisch abgeglichene Systeme in der HLKS reduzieren dieses Risiko strukturell.
Viertens: Planen Sie Wartungskosten von Anfang an ein. Ein Wartungsvertrag, der beim Kauf als Zusatzkosten erscheint, ist Teil der Gesamtrechnung. Wer ihn weglässt, rechnet falsch.
Fünftens: Beziehen Sie unabhängige Fachleute ein. Planer, die im Auftrag der Bauherrschaft arbeiten und keine Lieferinteressen haben, können Angebote objektiv bewerten und Lebenszykluskosten realistisch einschätzen. Das ist eine der Kernleistungen, die wir als unabhängiges Ingenieurbüro erbringen.
Der rote Faden zu unseren Fachbeiträgen
Teil 1 dieser Serie, «Gebäudetechnik als Kapitalentscheidung: Was Investoren wissen müssen», legt die Grundlagen dafür, warum Gebäudetechnik als strategische Investition und nicht als Kostenstelle betrachtet werden sollte. Teil 3, «Energiekosten-Risiko im Gebäudeportfolio: Wie man sich absichert», vertieft die Frage, wie Energiepreis-Risiken in der Portfoliostrategie berücksichtigt werden. Teil 4, «Fördermittel intelligent kombinieren: Die maximale Förderquote für TGA-Sanierungen», zeigt, wie Fördermittel die Wirtschaftlichkeit von Investitionen verbessern können.
Wer sich für die spezifischen Lebenszykluskosten von KNX-Systemen interessiert, findet dazu einen eigenen Artikel in unserer Artikelreihe zur Gebäudeautomation. Die Sanierungsperspektive behandeln wir in «Retrofit oder Ersatz? Eine ehrliche Entscheidungshilfe für HLK-Sanierungen» sowie in «Sanierungsstrategie zuerst, Ausführungsplanung danach». Für die Betriebsseite empfehlen wir «Was jeder Betreiber über seine GA-Anlage wissen sollte» aus der Serie «Der Betreiber-Kompass» sowie «Wartungsplanung Gebäudetechnik: Was ein guter Servicevertrag enthalten muss».
Fazit
Die günstigste Anlage ist selten die wirtschaftlichste. In der Gebäudetechnik entstehen die grössten Kosten nicht beim Kauf, sondern im Betrieb, in der Instandhaltung und am Ende der Nutzungsdauer. Wer Investitionsentscheidungen nur auf Basis des Angebotspreises trifft, sieht einen Bruchteil der tatsächlichen Kosten.
Eine Lebenszyklusbetrachtung ist kein akademisches Instrument. Sie ist eine praktische Entscheidungsgrundlage, die sich mit überschaubarem Aufwand erstellen lässt und systematisch bessere Ergebnisse liefert. Die Methoden dafür sind in anerkannten Grundlagen wie der KBOB, der ISO 15686 und der SIA 112/1 beschrieben. Was fehlt, ist die konsequente Anwendung in der Praxis.
Wir helfen Bauherren, Investoren und Portfolioeigentümern, diese Lücke zu schliessen: mit unabhängiger Planung, realistischen Kostenmodellen und einer Beratung, die keine Lieferinteressen hat.
Sie haben Fragen dazu?
Sie möchten für eine geplante Investition in Gebäudetechnik eine Lebenszyklusbetrachtung erstellen oder bestehende Angebote auf ihre Gesamtkosten hin bewerten lassen? Wir unterstützen Sie dabei als unabhängiges Ingenieurbüro. Nehmen Sie Kontakt auf unter wenget.ch oder info@wenget.ch.
Quellenverzeichnis
- KBOB: Lebenszykluskosten Gebäude. Koordinationskonferenz der Bau- und Liegenschaftsorgane der öffentlichen Bauherren (KBOB), aktuelle Fassung.
- SIA 112/1: Nachhaltiges Bauen. Hochbau und Infrastrukturbauten. Schweizerischer Ingenieur- und Architektenverein.
- ISO 15686: Buildings and constructed assets. Service life planning. International Organization for Standardization.
- BFE: Wirtschaftlichkeit von Energiemassnahmen. Bundesamt für Energie (BFE), Grundlagen zur Berechnung und Bewertung.
- SN EN ISO 52120-1 (SIA 386.111): Energieeffizienz von Gebäuden. Beitrag der Gebäudeautomation, -steuerung und des Gebäudemanagements.
- Eigene Projekterfahrung der WENGET GmbH aus Energieberatungen, LCC-Berechnungen, GA-Planung und TGA-Sanierungsbegleitungen.
Feedback, Kritik, Lob oder Rückfragen?
Das können Sie auch über LinkedIn tun. Schreiben Sie uns auf unserer LinkedIn-Seite.
Passende Leistung
Sanierung & Modernisierung Technische Gebäudeausrüstung
Weitere Artikel zu Betreiber & Investoren
Energiekosten-Risiko im Gebäudeportfolio: Wie man sich absichert
Welche Liegenschaften sind am stärksten exponiert? Wie bewertet man das Risiko? Massnahmen für Investoren und Portfoliomanager von WENGET GmbH.
Fördermittel intelligent kombinieren: Die maximale Förderquote für TGA-Sanierungen
Gebäudeprogramm, kantonale Förderung, ProKilowatt und Steuerabzüge richtig kombinieren. Reihenfolge, Fristen und typische Fehler bei TGA-Sanierungen.
Gebäudetechnik als Kapitalentscheidung: Was Investoren wissen müssen
Wie TGA-Investitionen den Immobilienwert, GEAK-Wert und die Bankenbeleihung beeinflussen. Fördermittel, Steuer und Kommunikation für Investoren.
Sie haben eine konkrete Frage zu Ihrem Projekt?
Wir schätzen Ihre Situation gerne in einem unverbindlichen Erstgespräch ein.
Kontakt aufnehmen